Domain t-coach.de kaufen?
Wir ziehen mit dem Projekt
t-coach.de um.
Sind Sie am Kauf der Domain
t-coach.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain t-coach.de kaufen?
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Beratung und Mentoring im Studienverlauf, Fachbücher von Valerie Stehling, Laura Lenz, Ingrid Lenz IsenhardtDas Buch "Beratung und Mentoring im Studienverlauf" bietet eine umfassende Analyse und praxisnahe Ansätze zur Unterstützung von Studierenden während ihres Studienverlaufs. Verfasst von einem interdisziplinären Team von Fachleuten, die über umfangreiche Erfahrung in der Hochschulberatung und -forschung verfügen, behandelt das Werk zentrale Themen wie Peer-Tutoring, lösungsfokussierte Beratung und die Entwicklung von Beratungsangeboten. Die Autorinnen und Autoren bringen ihre Expertise aus verschiedenen Bereichen der Sozialwissenschaften ein, um effektive Strategien zur Verbesserung der Studienerfahrung zu präsentieren. Das Buch richtet sich an Fachkräfte in der Hochschulbildung, die an der Qualitätssicherung und Weiterentwicklung von Beratungsangeboten interessiert sind, sowie an Studierende, die von diesen Angeboten profitieren möchten. Es ist ein wertvolles Nachschlagewerk für alle, die sich mit der Unterstützung von Studierenden auseinandersetzen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufbauwissen Pflege Kommunikation und Beratung, Fachbücher von Veronika Schraut, Larissa AlbrechtAufbauwissen Pflege – die Lehrbuch-Reihe für die generalistische Pflegeausbildung! Für Ihre Pflegeausbildung lernen Sie speziell aus Kompetenzbereich II die Kommunikation mit Pflegeempfängerinnen und Pflegeempfängern sowie Bezugspersonen zu gestalten und eine angemessene Information sicherzustellen. Schulung und Beratung können Sie verantwortlich organisieren, gestalten, steuern und evaluieren. Das Buch bietet Ihnen alles, was Sie dazu wissen müssen: Gestaltung von Beratung, Empathie, Reflexion professioneller Kommunikation, Konfliktlösung und kritischen Themen wie Macht und Machtmissbrauch, Teamarbeit und Führung und vieles mehr. Jeder Band der Reihe nimmt einen thematischen Schwerpunkt der neuen generalistischen Pflegeausbildung in den Blick. Dieser bezieht sich in der Regel auf einen Kompetenzbereich der bundeseinheitlichen Ausbildungs- und Prüfungsverordnung. Die Inhaltsauswahl orientiert sich an den alltäglichen Anforderungen der Pflegenden in der Praxis. Dennoch werden auch alle wichtigen theoretischen Hintergründe für die jeweiligen Kompetenzbereiche angesprochen. Kästen wie Tipps für die Praxis, Fallbeispiele und kritische Blicke bieten den optimalen Bezug zur Praxis und helfen den Auszubildenden bei Transferleistungen und beim Reflektieren. Wiederholungsfragen am Ende eines jeden Kapitels ermöglichen den Auszubildenden, den eigenen Wissensstand zu überprüfen und sich auf die schriftliche und mündliche Prüfung vorzubereiten. Aufbauwissen Pflege – optimal zur Vorbereitung auf Zwischenprüfung, Abschlussprüfung und Bachelorprüfung. Das Buch eignet sich für: - Auszubildende und Lehrende in der generalistischen Pflegeausbildung.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rhetorik, Smalltalk, Kommunikation & Rede - Hypnose Training - Alfred Pöltel, Audio, 9783986465919Rhetorik, Smalltalk, Kommunikation & Rede - Hypnose Training Von Alfred Pöltel, Gd Publishing, 978-3-9864659-1-9, Sprecher: Marvin Krause, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diagnostik und Beratung in der Unterstützten Kommunikation, Fachbücher von Jens Boenisch, Stefanie SachseDiagnostik und Beratung werden häufig getrennt voneinander dargestellt und diskutiert. In der Unterstützten Kommunikation sind sie jedoch untrennbar miteinander verbunden: Diagnostik vollzieht sich in Beratungssituationen ebenso wie sich Beratungsanlässe aus der Diagnostik ergeben. Die Chancen, die aus der praktizierten Einheit von Diagnostik und Beratung resultieren, sind zentrale Themen dieses Buches. Eine Synthese aus theoretischen Konzepten, Forschungsergebnissen und Praxisreflexionen liefert gleichermassen wissenschaftliche Erkenntnisse und Hinweise für die Diagnose- und Förderpraxis. Die Autoren stellen ein neues diagnostisches Instrumentarium mit dem Ziel der Interventionsplanung vor. Die Handreichung UK-Diagnostik wird in einem ausführlichen Manual erläutert und ihre Anwendung anhand von Beispielen dargestellt. Alle Materialien stehen als Vorlagen zum Praxiseinsatz zur Verfügung. Die enge Verbindung von Diagnostik, Beratung und Intervention wird vertiefend anhand von Praxisbeispielen dargestellt.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Führungskraft sein & werden (Kommunikation, Vertrieb, Führungstechniken) - Hypnose - Alfred Pöltel, Audio, 9783986469528Führungskraft Sein & Werden (kommunikation, Vertrieb, Führungstechniken) - Hypnose Von Alfred Pöltel, Gd Publishing, 978-3-9864695-2-8, Sprecher: Marvin Krause, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunikation für Führungskräfte - 4 in 1 Sammelband: Wortschatz erweitern | Systemische Fragetechniken | Rhetorik & Ausdrucksweise | Führungskraft -Kommunikation Für Führungskräfte - 4 In 1 Sammelband: Wortschatz Erweitern | Systemische Fragetechniken | Rhetorik & Ausdrucksweise | Führungskraft Von Matthias Vohs, Psiana Verlag, 978-3-96930-240-8, Sprecher: Martin Petschan, Sprache: Deutsch19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beratung und Mentoring im Studienverlauf, Fachbücher von Valerie Stehling, Laura Lenz, Ingrid Lenz IsenhardtDas Buch "Beratung und Mentoring im Studienverlauf" bietet eine umfassende Analyse und praxisnahe Ansätze zur Unterstützung von Studierenden während ihres Studienverlaufs. Verfasst von einem interdisziplinären Team von Fachleuten, die über umfangreiche Erfahrung in der Hochschulberatung und -forschung verfügen, behandelt das Werk zentrale Themen wie Peer-Tutoring, lösungsfokussierte Beratung und die Entwicklung von Beratungsangeboten. Die Autorinnen und Autoren bringen ihre Expertise aus verschiedenen Bereichen der Sozialwissenschaften ein, um effektive Strategien zur Verbesserung der Studienerfahrung zu präsentieren. Das Buch richtet sich an Fachkräfte in der Hochschulbildung, die an der Qualitätssicherung und Weiterentwicklung von Beratungsangeboten interessiert sind, sowie an Studierende, die von diesen Angeboten profitieren möchten. Es ist ein wertvolles Nachschlagewerk für alle, die sich mit der Unterstützung von Studierenden auseinandersetzen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufbauwissen Pflege Kommunikation und Beratung, Fachbücher von Veronika Schraut, Larissa AlbrechtAufbauwissen Pflege – die Lehrbuch-Reihe für die generalistische Pflegeausbildung! Für Ihre Pflegeausbildung lernen Sie speziell aus Kompetenzbereich II die Kommunikation mit Pflegeempfängerinnen und Pflegeempfängern sowie Bezugspersonen zu gestalten und eine angemessene Information sicherzustellen. Schulung und Beratung können Sie verantwortlich organisieren, gestalten, steuern und evaluieren. Das Buch bietet Ihnen alles, was Sie dazu wissen müssen: Gestaltung von Beratung, Empathie, Reflexion professioneller Kommunikation, Konfliktlösung und kritischen Themen wie Macht und Machtmissbrauch, Teamarbeit und Führung und vieles mehr. Jeder Band der Reihe nimmt einen thematischen Schwerpunkt der neuen generalistischen Pflegeausbildung in den Blick. Dieser bezieht sich in der Regel auf einen Kompetenzbereich der bundeseinheitlichen Ausbildungs- und Prüfungsverordnung. Die Inhaltsauswahl orientiert sich an den alltäglichen Anforderungen der Pflegenden in der Praxis. Dennoch werden auch alle wichtigen theoretischen Hintergründe für die jeweiligen Kompetenzbereiche angesprochen. Kästen wie Tipps für die Praxis, Fallbeispiele und kritische Blicke bieten den optimalen Bezug zur Praxis und helfen den Auszubildenden bei Transferleistungen und beim Reflektieren. Wiederholungsfragen am Ende eines jeden Kapitels ermöglichen den Auszubildenden, den eigenen Wissensstand zu überprüfen und sich auf die schriftliche und mündliche Prüfung vorzubereiten. Aufbauwissen Pflege – optimal zur Vorbereitung auf Zwischenprüfung, Abschlussprüfung und Bachelorprüfung. Das Buch eignet sich für: - Auszubildende und Lehrende in der generalistischen Pflegeausbildung.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Rhetorik, Smalltalk, Kommunikation & Rede - Hypnose Training - Alfred Pöltel, Audio, 9783986465919Rhetorik, Smalltalk, Kommunikation & Rede - Hypnose Training Von Alfred Pöltel, Gd Publishing, 978-3-9864659-1-9, Sprecher: Marvin Krause, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diagnostik und Beratung in der Unterstützten Kommunikation, Fachbücher von Jens Boenisch, Stefanie SachseDiagnostik und Beratung werden häufig getrennt voneinander dargestellt und diskutiert. In der Unterstützten Kommunikation sind sie jedoch untrennbar miteinander verbunden: Diagnostik vollzieht sich in Beratungssituationen ebenso wie sich Beratungsanlässe aus der Diagnostik ergeben. Die Chancen, die aus der praktizierten Einheit von Diagnostik und Beratung resultieren, sind zentrale Themen dieses Buches. Eine Synthese aus theoretischen Konzepten, Forschungsergebnissen und Praxisreflexionen liefert gleichermassen wissenschaftliche Erkenntnisse und Hinweise für die Diagnose- und Förderpraxis. Die Autoren stellen ein neues diagnostisches Instrumentarium mit dem Ziel der Interventionsplanung vor. Die Handreichung UK-Diagnostik wird in einem ausführlichen Manual erläutert und ihre Anwendung anhand von Beispielen dargestellt. Alle Materialien stehen als Vorlagen zum Praxiseinsatz zur Verfügung. Die enge Verbindung von Diagnostik, Beratung und Intervention wird vertiefend anhand von Praxisbeispielen dargestellt.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
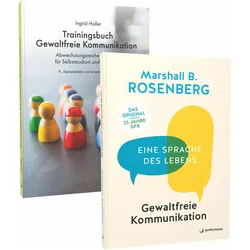
Basispaket Gewaltfreie Kommunikation - Grundlagen + Training, Ratgeber von Marshall B. Rosenberg, Ingrid HollerDas Basiswerk der Gewaltfreien Kommunikation (GFK) von Marshall B. Rosenberg, ein Bestseller, hat weltweit Millionen Menschen inspiriert. Mit Geschichten, Erlebnissen und beispielhaften Gesprächssituationen macht Rosenberg in seinem Buch deutlich, wie sich mithilfe der GFK auch komplexe Kommunikationsprobleme lösen lassen. Ein Kapitel zur Konfliktklärung und Mediation stellt das Konfliktlösungsmodell der Gewaltfreien Kommunikation vor und verdeutlicht, inwiefern es sich von anderen Mediationsansätzen unterscheidet. Ein Muss für alle, die Gewaltfreie Kommunikation nicht nur verstehen, sondern wirksam anwenden möchten - im Alltag, Beruf und in Beziehungen. Das Übungsbuch für Selbststudium und Gruppen - jetzt mit neuen Inhalten. Ingrid Hollers Trainingsbuch ist seit 2003 der perfekte Begleiter zum Buch Gewaltfreie Kommunikation, da es sich inhaltlich am Basiswerk von Marshall Rosenberg orientiert. Es hat die gleiche thematische Kapitelaufteilung und umfasst Fragen zum Text im GFK-Buch, die die Übungen vertiefend begleiten. Für die neue Auflage wurde der Text gründlich überarbeitet und um ein neues Kapitel zum Thema 'Bedauern' ergänzt. Ideal für das Selbststudium, aber auch für Seminare, Übungsgruppen und Coaching. Mit klaren Anleitungen, Reflexionsfragen und praxisnahen Übungen unterstützt es dabei, die Haltung der GFK Schritt für Schritt zu verinnerlichen.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.